导言
鱼油已发展成为全球生物基经济中的一种关键平台化学品,应用于水产养殖、药品、营养品和功能性食品。2026年,鱼油市场反映了海洋资源可用性与对omega-3脂肪酸不断增长的需求之间的微妙平衡。全球年产量估计为 110万至120万公吨,供应链弹性已成为中心主题,受环境可变性、加工效率和国际贸易依赖关系
的影响。原材料采购和季节性限制
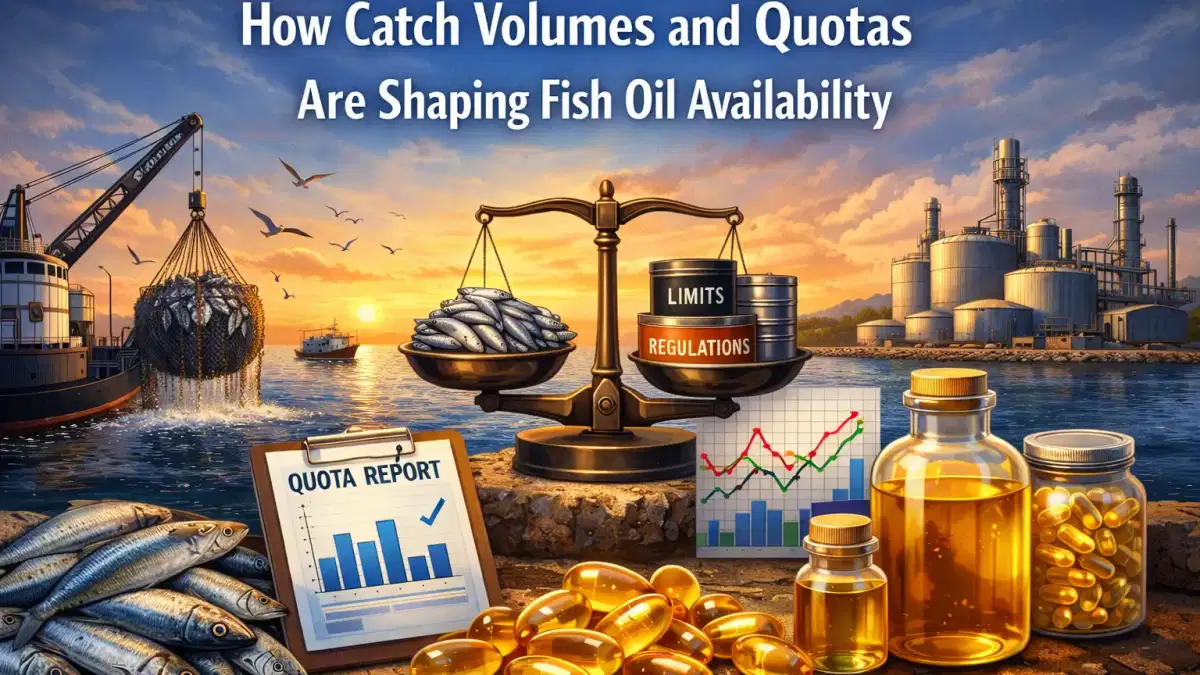
上游供应链仍然严重依赖野生捕捞的远洋鱼类,例如凤尾鱼、沙丁鱼和鲭鱼,秘鲁和智利在原材料供应方面占主导地位。仅秘鲁就占全球鱼油产量的近20-25%,这使得厄尔尼诺等气候破坏成为重要的风险因素。季节性捕捞配额和生物质波动会带来供应波动,通常会紧缩供应量,并在受限时期将原油价格推高至每吨 1,800至2,400美元的区间。这种周期性供应模式继续对寻求原料质量和数量一致性的下游加工商构成挑战
。处理中心和容量优化
中游业务集中在南美、北欧和亚洲部分地区的主要沿海地区。炼油和提炼过程中的技术进步提高了产量效率,现代设施实现了从生鱼投入中回收的石油开采率超过95%。特别是挪威和丹麦巩固了其作为高质量精制鱼油出口国的地位,以满足药品级需求。但是,产能利用率仍然不均衡,在捕捞淡季节通常会降至75% 以下,这凸显了灵活的采购策略和库存管理的重要性
。全球贸易流量和定价波动
鱼油贸易网络日益全球化,以中国为首的亚太地区占总进口的50%以上,主要用于水产养殖饲料生产。欧洲和北美继续主导高纯度欧米茄-3市场,推动了对价格在每吨2500至3 ,800美元之间的精制油和浓缩油的需求,具体取决于EPA/DHA含量。运费成本、地缘政治紧张局势和货币波动加剧了定价波动,近年来平均年价格波动幅度达到 15-20%的复合年增长率波动幅度。战略储备和长期合同已成为减轻这些风险的关键机制。
可持续发展压力和认证体系
可持续发展已成为整个鱼油供应链的决定性力量。诸如海洋管理标准之类的认证计划现在是高端细分市场准入的先决条件。超过 70%的欧洲买家需要可追溯性和认证采购,这促使供应商投资透明的采购和数字跟踪系统。此外,海藻油等替代来源正逐渐进入供应组合,尽管它们目前占全球omega-3产量的不到5%,这限制了它们对传统鱼油供应链的直接影响
。结论
作为一种平台化学品,鱼油继续支撑着多个高增长行业,但其供应链本质上仍然受到环境和地缘政治变量的影响。展望未来,弹性将取决于采购的多样化、对加工创新的投资以及对可持续发展基准的遵守。
在这个不断变化的格局中,Tradeasia International将自己定位为可靠的全球解决方案提供商,通过综合分销网络和市场情报能力弥合供需缺口。通过使采购策略与客户的特定要求保持一致,该公司支持在不确定性所定义的市场中保持持续的供应连续性
。资料来源
- https://www.fao.org/in-action/globefish/species-analysis/fishmeal-and-fish-oil/en
- https://www.iffo.com/global-fishmeal-and-fish-oil-update